Aanbesteders mogen opdrachten ook zelf uitvoeren of laten uitvoeren door een rechtspersoon waarop zij, alleen of samen met andere aanbesteders, toezicht uitoefenen. Een dergelijke quasi-inbesteding vormt een uitzondering op de aanbestedingsplicht. Maar wanneer is daadwerkelijk sprake van gezamenlijk toezicht? De rechtbank Midden-Nederland oordeelde onlangs dat een samenwerkingsconstructie voor het beheer en de exploitatie van gemeentelijke sportaccommodaties niet aan deze voorwaarde voldeed. Het gevolg was verstrekkend: twee onderhands gegunde overeenkomsten werden vernietigd.
Waar draaide het om?
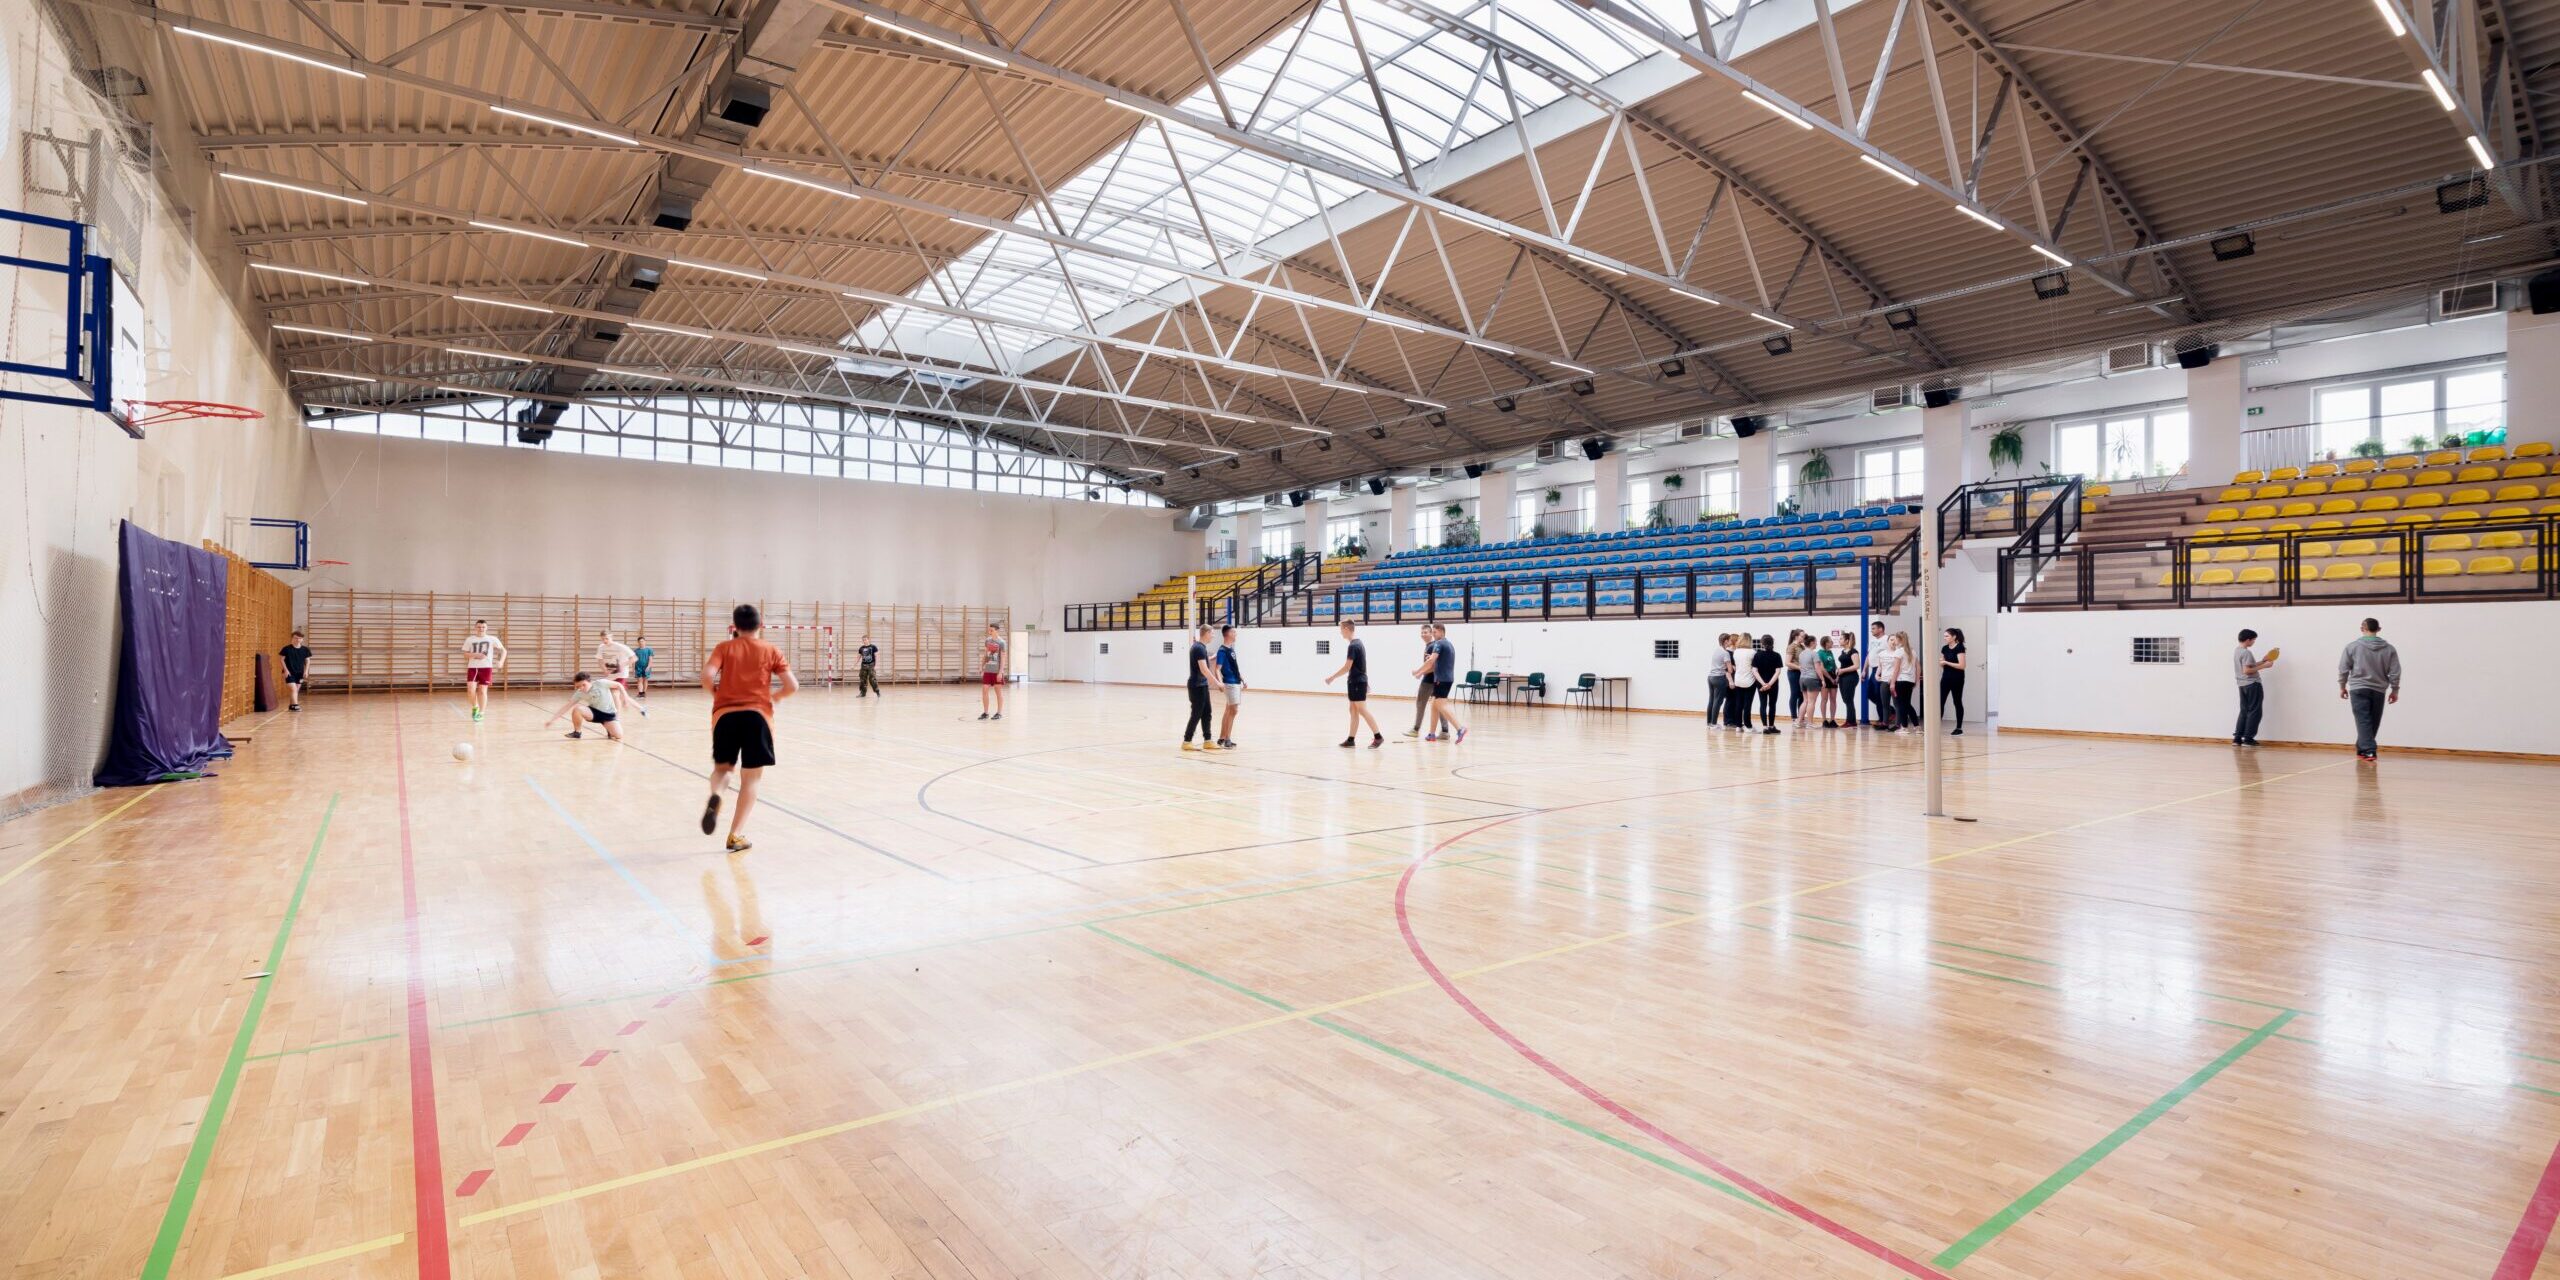
De gemeente Stichtse Vecht richtte samen met NV SRO, een samenwerking tussen de gemeenten Amersfoort en Haarlem, een gezamenlijke vennootschap op voor het beheer en de exploitatie van gemeentelijke sportaccommodaties. Beide partijen hielden 50% van de aandelen. Daarnaast werden drie overeenkomsten gesloten:
- een aandeelhouders- en samenwerkingsovereenkomst;
- een beheer- en exploitatieovereenkomst;
- een dienstverleningsovereenkomst.
Volgens de gemeente en NV SRO hoefden de beheer- en exploitatieovereenkomst en de dienstverleningsovereenkomst niet Europees te worden aanbesteed, omdat sprake zou zijn van quasi-inbesteding. Marktpartijen Sportfondsen en Optisport waren het daar niet mee eens en stapten naar de rechter.
Wanneer is sprake van quasi-inbesteding?
Artikel 2.24b Aw 2012 maakt quasi-inbesteding mogelijk wanneer aan drie cumulatieve voorwaarden wordt voldaan:
- de deelnemende aanbesteders oefenen gezamenlijk toezicht uit op de rechtspersoon;
- meer dan 80% van de activiteiten wordt verricht voor de controlerende aanbesteders;
- er is geen directe participatie van privékapitaal.
Voor het vereiste van gezamenlijk toezicht is meer nodig dan gezamenlijk aandeelhouderschap. De betrokken aanbesteders moeten daadwerkelijk gezamenlijk beslissende invloed kunnen uitoefenen op de strategische doelstellingen en belangrijke besluiten van de gecontroleerde rechtspersoon.
Wat zegt de rechter?
De rechtbank oordeelt dat van gezamenlijk toezicht geen sprake was. Uit de gemaakte afspraken bleek dat de gemeente een doorslaggevende positie had: belangrijke besluiten konden uitsluitend met instemming van de gemeente worden genomen. Daardoor oefende de gemeente feitelijk alleen toezicht uit en had NV SRO geen gezamenlijke beslissende invloed op de vennootschap.
Omdat niet aan deze voorwaarde werd voldaan, konden de beheer- en exploitatieovereenkomst en de dienstverleningsovereenkomst niet onder de uitzondering voor quasi-inbesteding worden gebracht. Beide overeenkomsten hadden daarom Europees moeten worden aanbesteed. De rechtbank vernietigde beide overeenkomsten. De aandeelhouders- en samenwerkingsovereenkomst bleef wel in stand, omdat deze niet kwalificeerde als een overheidsopdracht. Daarnaast verbood de rechtbank verbiedt NV SRO om nog langer te communiceren dat de doorhaar voorgestelde constructie geen Europese aanbesteding zou vereisen. Volgens de rechtbank was dat onrechtmatig en misleidend.
Wat te doen bij quasi-inbesteding?
Wie gebruik wil maken van quasi-inbesteding, moet niet alleen kijken naar de formele inrichting van de samenwerking, maar vooral naar de feitelijke zeggenschapsverhoudingen. Toets vooraf zorgvuldig of daadwerkelijk sprake is van:
- gezamenlijke vertegenwoordiging in de besluitvormingsorganen;
- gezamenlijke beslissende invloed op strategische keuzes en belangrijke besluiten;
- een constructie waarin niet één partij uiteindelijk de doorslag geeft;
- afwezigheid van tegengestelde belangen van de gecontroleerde rechtspersoon en de controlerende aanbesteders.
Ontbreekt die gezamenlijke invloed in de praktijk, dan kan de uitzondering voor quasi-inbesteding niet worden ingeroepen en loopt een onderhandse gunning het risico achteraf te worden vernietigd.